与其相忘江湖原油期货配资,不如点上方蓝字关注铑财
独立 稀缺 穿透

开弓没有回头箭!
风品:詹凯
来源:铑财——铑财研究院
荣誉,既是嘉奖,也是考验。
9月3日,福布斯中国发布《2026福布斯中国家用机器人企业调研》报告。科沃斯以8.56分的综合成绩位列“全球家用机器人第一品牌”。报告覆盖产品矩阵、技术研发、供应链能力、全球化布局、市场表现、盈利平衡性、数据透明度七大维度。其中,科沃斯五项领先,供应链能力为全场唯一满分。
更振奋人心的是,出货量前十榜单中,中国厂商占据半数以上,个别细分领域甚至达到八成。毫无疑问,从追赶者到风向标,国产品牌正集体走向世界舞台中央,到底做对了什么呢?
01
营收破百亿 双抓手赋能
LAOCAI
最新业绩单,恰好提供了一个观察窗口。
8月22日,科沃斯发布2026中报:营收首破百亿元,达到103.41亿元,同比提升19.2%,规模站上新台阶;归母净利同样创出新高,同比增长27.4%至12.48亿元,,较2024年同期翻了一倍还多。
且二季度营收54.39亿元,同比增长12.9%;归母净利约8.43亿元,同比大增67.0%。较一季度环增明显,强成长持续性,也为全年表现奠定了基础。
进一步细分,自有品牌矩阵愈发稳固:科沃斯主品牌收入60.94亿元,增长26.82%;添可品牌收入40.51亿元,同比增长10.66%。两者合计贡献集团97%以上收入。
放量背后,得益于供应链、研发端的双抓手赋能:除了与核心原料、芯片供应商建立“长协”机制,科沃斯还向产业链上游延伸,在关键核心零部件环节实现自研,初步建成垂直一体化自主供应链网络护城河。
研发方面,真金白银投入不遗余力:以2026上半年为例,一季度研发费2.43亿元同比增长3.27%;二季度3.1亿元,同比再长9.14%。拉长周期看,2021年至2025年,研发开支从5.49亿元增至9.81亿元,累投超34亿元,显示了管理层对产品迭代的重视程度。
成效多大,产品会说话。以首款开源具身机器人“八界”为例,报告期内正式对外发售,集成静音移动底盘、双RK3588高阶算力、六自由度机械臂、多模态感知系统,开放了底层系统、仿真环境、45项核心原子能力及AI智能体全套资源,标志着科沃斯向具身智能迈出关键一步。
收入增长的同时,费用端也相对可控。上半年销售费率28.83%,同比降1.16%;管理费率3.24%,同比基本持平。对此,行业分析师李小敬认为,海外扩张和新品类投放同步推进,费用率未明显失控,说明科沃斯较注重投放效率。对市场而言,这份中报首先证明了一件事:公司规模扩张仍在快车道上,而创新品类与自主供应链成为下阶段增长的重要变量。
02
海外首超国内
新品类扮演重要增量
LAOCAI
细分增长引擎,上半年最大的结构变化源于海外,二季度收入首超国内,意味着全球化正从加分项进阶为主驱动。
2026上半年,海外业务收入占全部品牌收入比提升约8%至49.0%,二季度更首次过半,达到51.0%。尤值关注的是,新品类矩阵扮演重要增量,上半年海外收入同比增长75%,远高于传统品类。
以上半年首发的泳池机器人ULTRAMARINE为例,3月进入德国、奥地利、瑞士等欧洲核心市场,补齐户外水域清洁场景,宣告科沃斯业务从室内走向户外、从地面延至水下。
擦窗机器人窗宝WINBOT则持续迭代,其中W3为全球首款全自动洗抹布擦窗机器人,首次将地面基站清洗逻辑引入立面清洁场景。据公司披露,2025年该品类销量破100万台,截至年末累销超260万台。
至于割草机器人GOAT系列,依然在欧美保持热销:GOAT O800 RTK在德国IMTEST园艺设备横评中登顶,A2500 RTK入选IDG“全球智能家居品牌TOP10”并获智能割草机器人技术创新奖......
一切源于厚积薄发。早在2006年起,科沃斯就开创了扫地机器人、擦窗机器人等服务机器人业务。目前,已形成覆盖室内地面、玻璃窗面、庭院草坪、泳池养护的全场景服务机器人矩阵,在德国、美国、日本等地建立了销售子公司,产品覆盖全球近180个主要市场。
另一厢,科沃斯、添可继续攻城夺寨、扩张步伐凌厉:海外收入分别增长约46.5%和40.6%,科沃斯品牌与添可洗地机全球出货量分别增长约44.1%和13.9%。
如欧洲市场,凭借滚筒活洗等新品提升高端份额,并深化与高端零售商合作。美国市场则加速完善海外供应链,打通海外工厂向美国市场的供货渠道,聚焦中高价格段。
2026上半年,欧洲子公司收入17.8亿元、同比增长59.7%,远超集团整体19.2%的增速,也高于海外业务整体44.7%增速。
行业分析师王婷研表示,当下,家用机器人的创新重心正在转移,中国品牌也从跟随者逐步走向定义者。对于科沃斯而言,全球化不是锦上添花,而是公司未来发展的核心叙事,也是中国制造从卖产品到建品牌、从拼价格到拼技术的实力跃升缩影。前路仍有挑战,但出海这条主线,已越来越清晰。
03
从洗地机到炒菜机
走向平台型公司
LAOCAI
谈到多元化、全球化,添可称得上关键战略落子,不仅在洗地机品类确立了定义者地位,还向炒菜机器人、具身智能等新赛道努力延伸,不断打开新曲线空间。
据欧睿国际调研数据,添可洗地机2022至2025年,连续四年全球销量第一。其中,2025年全球市占率达35%。IFA 2026 展会上GfK数据也显示,德国每售五台洗地机就有一台来自添可......
能一路逆袭、拔得头筹,离不开扎实基本功。自2021年起,添可以组长单位身份主导制定洗地机行业首个团体标准,此后又四次主导标准制定,覆盖了国家标准、产品性能、基站安装配置。
十年企业做产品,百年企业做标准。从开创品类到主导标准,再到全球销量领先,一个个跳动数据意味着,添可洗地机定义者地位已获市场验证。
再看炒菜机器人,添可五年前便着手深耕,2023年推出“食万星厨”专攻中式烹饪刚需。
据科沃斯披露数据,在食万星厨帮助下,后厨一人可协同操作5至8台设备,单份菜品出餐仅约2分钟,单店日均产能超500份,效率提升30%的同时,人力成本直降60%,后厨面积缩减50%。截至2026上半年,食万星厨已合作百余个品牌,在200多家门店落地。
个中市场有多大呢?QYR数据显示,2024年全球智能炒菜机器人市场销售额31.51亿美元,预计2031年增至67.11亿美元,年复合增长率11.6%。另据《世界炒菜机器人产业发展报告》预计,2025年国内炒菜机器人市场规模将达37亿元,连锁餐饮品牌智能烹饪设备渗透率40%,预计2028年团餐和快餐赛道的渗透率将提至50%。长坡加厚雪,意味着添可还有成长大戏上演。
不过若上升到具身智能视角,这只是开胃菜。过去十年,科沃斯围绕机器人和人工智能产业链做了大量投资,包括已上市的地平线、即将上市的仙工智能,以及轻量机械臂公司睿尔曼、TOF芯片企业南京芯视界、视觉质检公司感图科技、灵巧手公司因时科技等等。
2025年7月,科沃斯在湖州南浔签约,计划投资2亿元建设机器人核心部件及本体制造项目,聚焦传动、减速、关节等核心部件。预计项目顺利投产后,年产部件2000万件、产值超10亿元。2026年4月,南浔基地正式投产人形机器人谐波减速器、一体化柔性关节及机械臂测试样机。
行业分析师孙业文认为,头部企业往往做造钟人而不是报时人。夯实主业、开拓新业,不断卡位新趋势、埋下未来战略的种子,让添可、科沃斯保持了持续增长。伴随新曲线持续放量,有望抬高企业抗风险韧性、从爆品公司走向平台型公司。
04
五个B面别忽视 价值重估终有时
LAOCAI
一句话,未来可期可待,成长好戏还在后面。只是,企业经营没有终点,领先不等于收官。正如硬币总有两面,透视靓丽A面背后,一些隐忧B面同样醒目,提示科沃斯不能停歇,加快进化步伐。
首先,盈利质量还有改善空间。虽上半年归母净利保持快增,可细读财报会发现,其中一部分为非主营业务贡献:扣非归母仅8.05亿元,同比下降6.4%;二季度扣非约4.09亿元,同比降19.0%。
归母与扣非差额约4.43亿元,其中仙工智能上市重估贡献约1.8亿元、睿尔曼会计变更贡献约2.2亿元,合计约4.05亿元,其余为其他公允价值变动等项目。若剔除一次性投资收益,经常性利润实则收缩。
汇兑方面,2026年一季度汇兑损失约1.2亿元量级,二季度扰动明显收敛,但一季度损失较大,导致上半年财务费同比由负转正,从上年同期-1.64亿元变为1.12亿元,增超168%。这意味着,主营业务还需强基固本。
其次,盈利承受成本、费用挤压,精细化水平有待改善。
上半年,公司综合毛利率48.51%,同比降1.20个百分点;二季度47.53%,同比降2.20个百分点,环降2.06个百分点,主因半导体零组件紧缺涨价。
费用端,除了上文提到的财务费翻倍,销售费率虽下降,但体量达29.81亿元,增长14.57%,源于全球多品类新品广告、平台服务费和薪酬。管理费也增加19.74%至3.35亿元。单从增速看,研发费增幅最小,体量不及销售费五分之一。
再者,产品结构有待优化,全球化还未同步兑现为利润。
添可营收较倚重洗地机,2026上半年收入40.51亿元,同比增长10.66%,不及同期洗地机全球出货量13.9%的增幅。也不如科沃斯品牌服务机器人26.82%的收入增速,后者收入达到60.94亿元,两者体量差约20亿元。
且财报显示,欧洲子公司上半年净利由上年同期盈利1.4亿元转为亏损2.4亿元。说明欧洲市场仍处投入扩张的培育期,渠道铺设、品牌建设、本地化运营都需费用支撑。战略角度看,这是短期利润换长期份额的积极选择;从财务角度看,如何将收入增长逐步转化为盈利,是欧洲业务下一阶段要回答的问题。
再次,注意倾听一线声音,黏住用户、提振业绩离不开扎牢品控篱笆。
浏览黑猫投诉 【下载黑猫投诉客户端】,截至9月21日,科沃斯累计相关投诉5743条,添可为4203条,主要集中在产品质量、售后服务等方面。
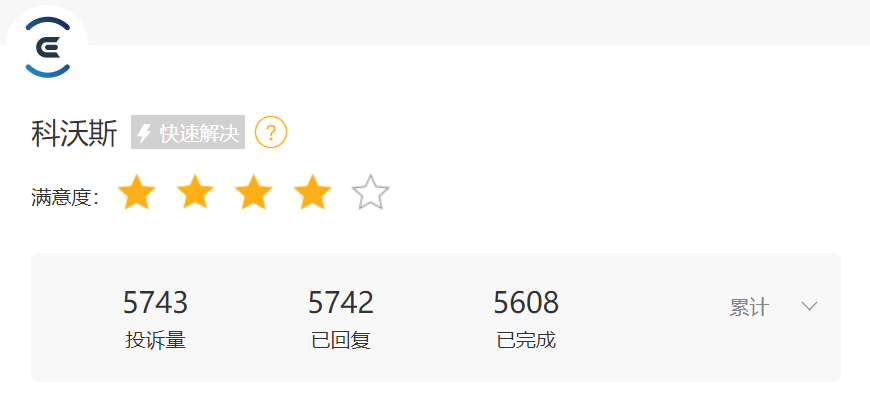
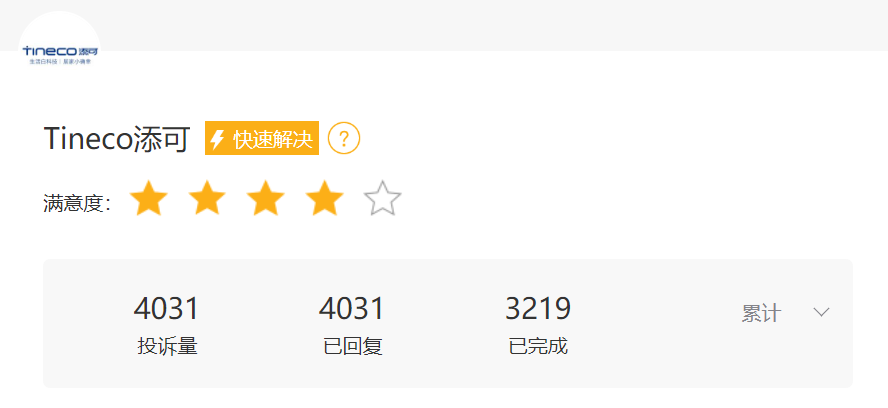
诚然,消费者千人千面,人人满意不现实,上述投诉有滞后性或偏颇处。然而产品体验、用户口碑是品牌发展根基,尤其科沃斯向以品质智能示人,更应爱惜信任羽毛。面对声声质疑,多些查漏补缺、居安思危总没有错。
最后,股价走势较低迷,提振资本信心任重道远。
相较全球第一、业绩快增,资本市场似乎并不多买账。数据显示,截至9月21日,科沃斯股价50.23元,年内累跌超30%。较2025年9月22日的103.93元则已腰斩。行业地位与市值表现背离,企业需审视市场在踌躇什么。
一句话,行百里者半九十,开弓没有回头箭。整体来看,科沃斯亮点挑战交织,正处在向上爬坡的较劲时刻。继续磨产品育市场、精进AI赋能,不断在海外与新品间落子。只要方向正确,突破瓶颈、全新生长就只是时间问题。
再加速再换挡,不断消除积弊埋下未来种子原油期货配资,科沃斯的长期价值总会被市场看见。
 海量资讯、精准解读,尽在新浪财经APP
文章为作者独立观点,不代表股票入门知识_炒股配资平台_配资门户网观点